Perché i solleciti si rimandano
Sollecitare un cliente è un lavoro che nessuno ama: si teme di rovinare il rapporto, non si sa bene cosa scrivere, e c'è sempre qualcosa di più urgente. Così la fattura scaduta da trenta giorni diventa da novanta, e a quel punto recuperarla è più difficile. Intanto, spesso, la squadra è tornata dallo stesso cliente per un altro lavoro.
Il sollecito di pagamento funziona quando è un metodo, non un'iniziativa: un primo messaggio gentile poco dopo la scadenza, poi messaggi più fermi a intervalli fissi, fino alla messa in mora formale. Chi paga in ritardo per distrazione paga al primo promemoria; chi non vuole pagare si riconosce presto.
I gradini del recupero crediti
Un percorso che molte imprese usano, con i giorni contati dalla scadenza della fattura più vecchia:
- Promemoria, dopo circa una settimana: tono cordiale, l'elenco delle fatture, l'IBAN. Molti clienti hanno solo dimenticato.
- Sollecito, dopo tre settimane: tono chiaro, un termine preciso per pagare (per esempio dieci giorni), l'invito a chiamare se c'è un problema.
- Ultimo avviso, dopo cinque settimane: si annuncia che, senza pagamento entro pochi giorni, seguirà la messa in mora formale, con interessi e spese.
- Messa in mora con la PEC: la richiesta scritta formale di pagamento.
- Pratica al legale, quando la messa in mora resta senza risposta.
- Decreto ingiuntivo, se il credito è documentato e il cliente non paga.
Fra un gradino e l'altro conviene lasciare almeno una settimana, e mandare un messaggio solo per cliente con tutte le sue fatture scadute, non una mail per fattura.
Cosa scrivere in un sollecito di pagamento
Un sollecito che funziona è breve e completo. Deve dire:
- chi scrive e a chi, con la ragione sociale del cliente;
- cosa è da pagare: numero e data di ogni fattura, importo e scadenza;
- il totale;
- come pagare: IBAN, causale, eventuale link per pagare online;
- entro quando, dal secondo gradino in poi;
- una frase per chi ha già pagato («se ha già provveduto, non consideri questo messaggio»);
- un contatto per chi ha un problema o vuole un piano di rientro.
Un esempio di secondo sollecito: «Gentile cliente, nonostante il nostro promemoria del 3 ottobre risultano ancora da saldare le fatture n. 112 del 31 luglio (1.220 euro, scaduta il 30 agosto) e n. 131 del 31 agosto (860 euro, scaduta il 30 settembre). Totale 2.080 euro. Le chiediamo di provvedere entro dieci giorni sull'IBAN indicato, o di contattarci se ci sono problemi».
La messa in mora via PEC
La messa in mora è la richiesta scritta di pagamento rivolta al debitore: l'art. 1219 del codice civile dice che il debitore è costituito in mora con un'intimazione o una richiesta fatta per iscritto. Per i debiti di denaro con una scadenza la mora può scattare già alla scadenza, ma la lettera formale serve comunque: mette per iscritto importo e termine, prepara un'eventuale azione legale e, come ogni atto che costituisce in mora, interrompe la prescrizione (art. 2943, comma 4, del codice civile).
La PEC è il modo più pratico per mandarla, perché dà prova dell'invio e della consegna. Serve l'indirizzo PEC del cliente, che per le imprese si trova nei registri pubblici. La messa in mora indica le fatture, il totale, un termine per pagare (di solito quindici giorni) e cosa succederà dopo: interessi, spese e azione legale. Va firmata e mandata dall'impresa o dal suo legale.
Interessi di mora fra imprese
Nelle transazioni commerciali fra imprese (e verso la pubblica amministrazione) si applica il D.Lgs. 231/2002:
- gli interessi di mora decorrono dal giorno dopo la scadenza, senza bisogno della messa in mora (art. 4, comma 1);
- il tasso, salvo accordi diversi fra imprese, è quello di riferimento della Banca centrale europea maggiorato di otto punti, aggiornato ogni semestre e pubblicato dal Ministero dell'economia (artt. 2 e 5);
- al creditore spettano anche 40 euro forfettari per le spese di recupero, oltre al rimborso dei costi maggiori che riesce a dimostrare (art. 6);
- senza un accordo diverso il termine di pagamento è di trenta giorni dal ricevimento della fattura; fra imprese termini oltre i sessanta giorni vanno pattuiti espressamente e per iscritto (art. 4).
Con i clienti privati il D.Lgs. 231/2002 non si applica: gli interessi seguono le regole generali del codice civile, ed è meglio non chiedere in un sollecito somme che non si possono giustificare.
Quando passare al legale e al decreto ingiuntivo
Se la messa in mora resta senza risposta, la strada è la pratica al legale e, se il credito è documentato, il decreto ingiuntivo: il giudice ordina di pagare sulla base di una prova scritta del credito (art. 633 del codice di procedura civile). Per le prestazioni di servizi fatte da imprenditori sono prove scritte anche gli estratti autentici delle scritture contabili (art. 634). Per questo conviene avere in ordine preventivo firmato, rapportini firmati, fatture e solleciti mandati: sono il fascicolo che il legale vi chiederà.
Quando non sollecitare
Ci sono casi in cui il sollecito automatico fa danni: la fattura contestata per un lavoro da completare, il cliente che ha concordato un piano di rientro, l'addebito già in corso, il grande cliente che paga sempre a fine trimestre. Tenete un elenco di eccezioni, con il motivo, e fermate i solleciti per quelle fatture o quei clienti.
I solleciti di pagamento con gestire.it
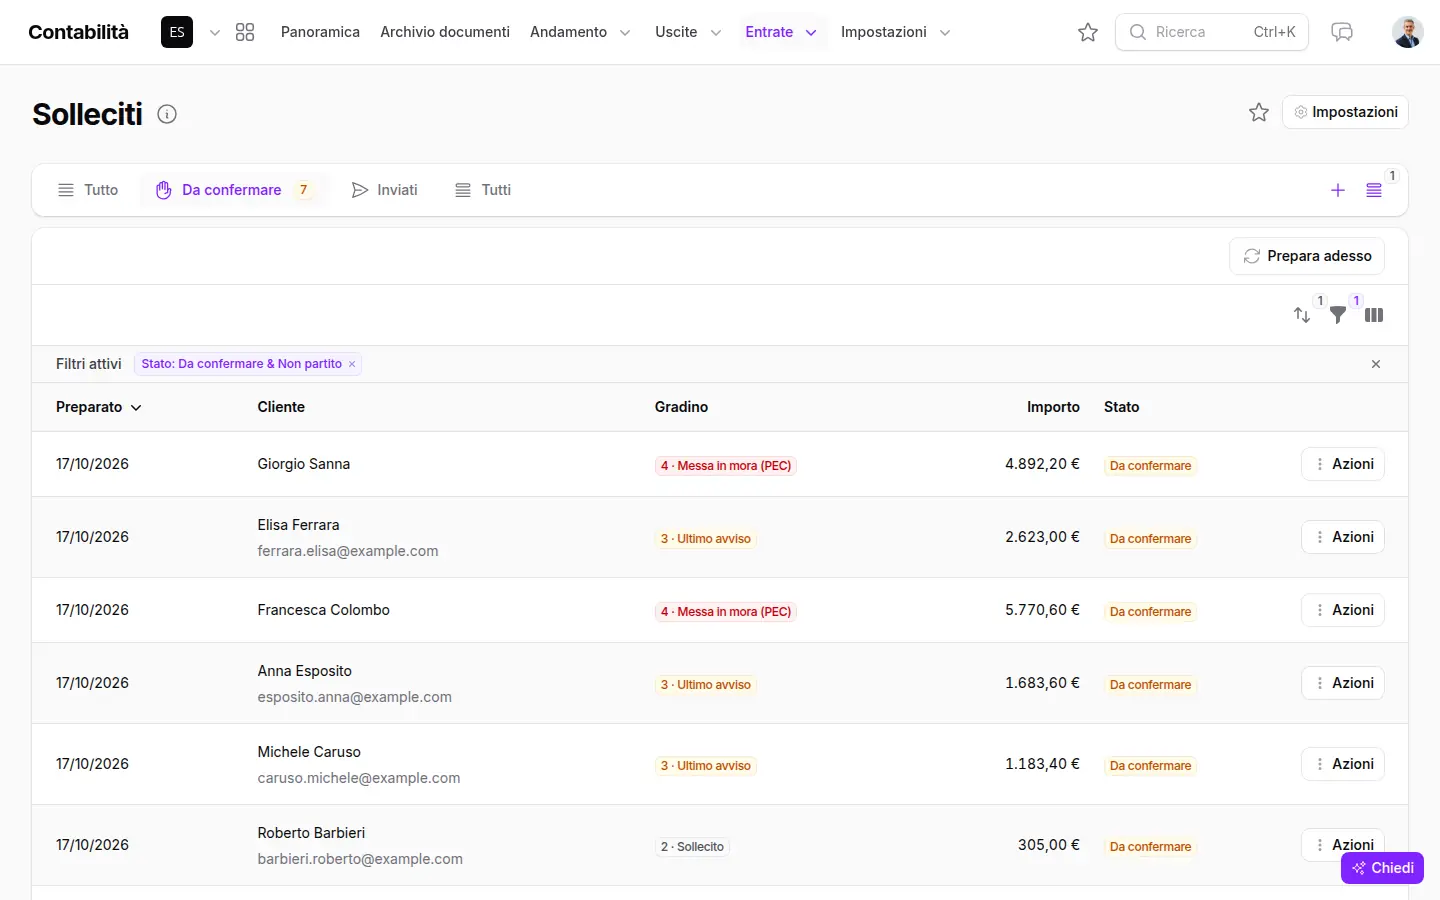
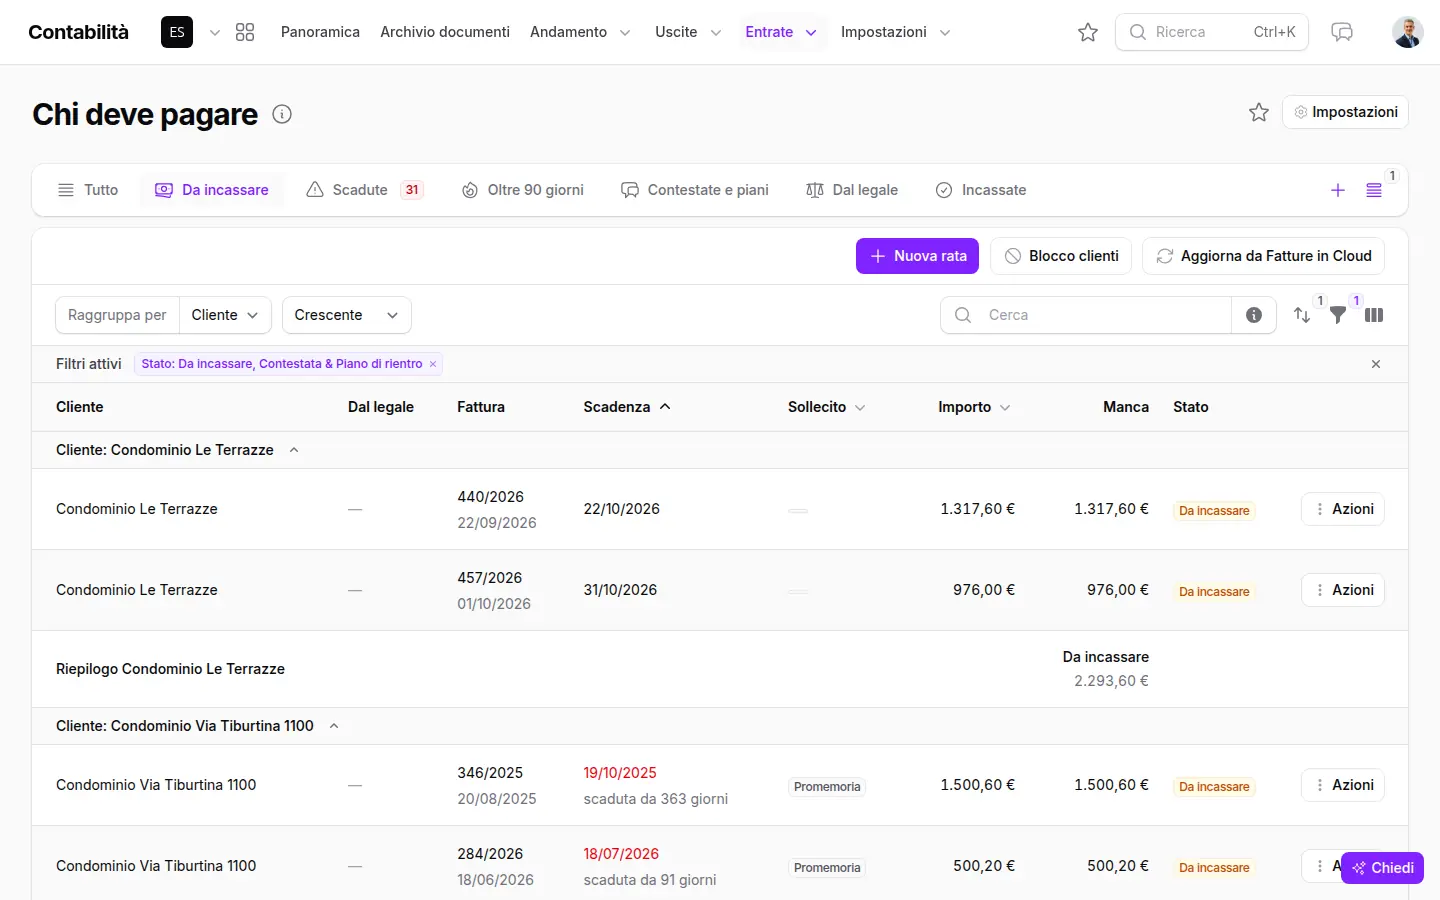
In Contabilità → «Riscossioni» di gestire.it ci sono tutte le rate da incassare, cliente per cliente, con le viste «Scadute», «Da 31 a 90 giorni» e «Oltre 90 giorni». Con il modulo aggiuntivo Solleciti automatici ogni mattina dei giorni lavorativi si prepara un passo per ogni cliente con rate scadute, con tutte le sue fatture insieme: promemoria, sollecito, ultimo avviso, messa in mora (PEC), pratica al legale, decreto ingiuntivo. I giorni di ogni gradino si scelgono nelle impostazioni, e fra due solleciti allo stesso cliente passa almeno una settimana.
I primi tre gradini sono email e partono da soli solo se lo decidete; dalla messa in mora via PEC in poi niente parte senza una persona, che nella vista «Da confermare» preme «Rileggi e manda». La PEC parte dalla casella PEC dell'azienda. Dal terzo gradino, solo fra aziende, il testo calcola gli interessi di mora (D.Lgs. 231/2002) con il tasso che tenete aggiornato; con Stripe collegato c'è anche il link per pagare online. Il giro si ferma da solo se la rata è pagata, contestata, in piano di rientro o stralciata, o se il cliente è segnato «Non sollecitare questo cliente», e un cliente che non paga si può bloccare prima di mandargli un'altra squadra. Per i clienti fissi il sollecito migliore è quello che non serve: con l'addebito automatico (con Stripe o SEPA con GoCardless) il cliente autorizza una volta e le sue rate si pagano da sole alla scadenza; il link gli si manda da «Riscossioni», anche a molti clienti insieme. Il resto è nella pagina solleciti e riscossioni: chiedeteci una dimostrazione con le vostre fatture aperte.
Organizzare i solleciti, passo per passo
-
1
Fate l'elenco delle fatture scadute
Cliente per cliente, con numero, data, importo, scadenza e giorni di ritardo.
-
2
Mandate il promemoria
Dopo circa una settimana dalla scadenza: tono cordiale, elenco delle fatture, totale e IBAN.
-
3
Mandate il sollecito con un termine
Dopo tre settimane: un termine preciso per pagare e l'invito a chiamare in caso di problemi.
-
4
Mandate l'ultimo avviso
Annunciate la messa in mora formale con interessi e spese se il pagamento non arriva entro pochi giorni.
-
5
Mettete in mora con la PEC
Richiesta scritta formale con fatture, totale, termine e conseguenze; fra imprese, con gli interessi di mora del D.Lgs. 231/2002.
-
6
Passate il fascicolo al legale
Preventivo o contratto, rapportini firmati, fatture, solleciti e PEC: servono per la pratica e per un eventuale decreto ingiuntivo.
Domande frequenti
Cosa scrivere in un sollecito di pagamento?
L'elenco delle fatture con numero, data, importo e scadenza, il totale, come pagare con l'IBAN, entro quando, una frase per chi ha già pagato e un contatto per chi ha problemi.
Dopo quanto tempo si manda il primo sollecito?
Molte imprese mandano un promemoria una settimana dopo la scadenza, il sollecito dopo tre settimane e l'ultimo avviso dopo cinque, prima della messa in mora formale.
La messa in mora va mandata con la PEC?
La legge chiede una richiesta scritta (art. 1219 del codice civile). La PEC è il modo più pratico perché dà prova dell'invio e della consegna; in alternativa si usa la raccomandata con ricevuta di ritorno.
Quando spettano gli interessi di mora?
Fra imprese, per il D.Lgs. 231/2002, gli interessi decorrono dal giorno dopo la scadenza senza bisogno di messa in mora, al tasso BCE più otto punti, oltre a 40 euro forfettari per le spese di recupero. Con i privati valgono le regole del codice civile.
Cosa fare se il cliente non risponde neanche alla messa in mora?
Si passa la pratica al legale, che può chiedere un decreto ingiuntivo sulla base di una prova scritta del credito, come le fatture e gli estratti delle scritture contabili.
I solleciti automatici rischiano di partire per sbaglio?
Con gestire.it partono da soli solo i primi tre gradini e solo se lo decidete; messa in mora, legale e decreto aspettano sempre la conferma di chi gestisce la contabilità, e il giro si ferma per le rate pagate, contestate o in piano di rientro.
Collegato a questa pagina
Funzionalità
Guide
Integrazioni