Cos'è la previsione di cassa
La previsione di cassa risponde a una domanda sola: nelle prossime settimane i soldi sul conto basteranno per stipendi, tasse e fornitori? Si parte dal saldo di oggi, si aggiungono gli incassi attesi, si tolgono i pagamenti in scadenza, e si guarda dove si arriva settimana per settimana.
Non è il conto economico. Il conto economico dice se l'impresa guadagna: un lavoro fatturato a settembre è un ricavo di settembre. La cassa dice quando i soldi arrivano davvero: se quel cliente paga a 90 giorni, per la cassa il lavoro arriva a dicembre. Per questo un'impresa può avere un buon utile e restare senza liquidità il giorno degli stipendi.
Perché nelle imprese di servizi la cassa è stretta
Nelle imprese che lavorano dai clienti la cassa si stringe per motivi ricorrenti:
- si paga prima di incassare: stipendi ogni mese, carburante ogni settimana, fornitori a 30 giorni, mentre i clienti pagano a 60 o 90;
- le uscite sono concentrate: stipendi a inizio mese e F24, che di regola si versano entro il 16, cadono a pochi giorni di distanza;
- gli incassi sono irregolari: un grande cliente che ritarda di due settimane sposta tutto;
- le uscite straordinarie arrivano senza preavviso: una rata di cartella esattoriale, il premio dell'assicurazione dei mezzi, una riparazione importante.
Cosa mettere nel cash flow previsionale
Il cash flow previsionale si costruisce con tre blocchi.
Il saldo di partenza: quello che c'è oggi sui conti, preso dall'ultimo estratto o dall'home banking.
Le entrate attese: le fatture emesse non ancora pagate, ognuna alla sua scadenza, gli acconti dei clienti, eventuali finanziamenti in arrivo. Le fatture già scadute vanno trattate a parte: contarle tutte come se arrivassero domani rende la previsione troppo ottimista.
Le uscite previste:
- fatture dei fornitori da pagare, alla loro scadenza;
- stipendi, al giorno in cui li pagate;
- F24 per contributi, ritenute e imposte;
- IVA, se la versate voi;
- rate di mutui, leasing e finanziamenti;
- rate di cartelle esattoriali e piani di rateizzazione;
- premi assicurativi, bolli, multe da pagare.
Un esempio settimana per settimana
Un'impresa di manutenzioni con dodici dipendenti, saldo di partenza 18.000 euro:
| Settimana | Entrate | Uscite | Saldo |
|---|---|---|---|
| 1 | 6.500 | 4.200 | 20.300 |
| 2 | 3.000 | 14.800 (stipendi e fornitori) | 8.500 |
| 3 | 4.200 | 9.600 (F24 e fornitori) | 3.100 |
| 4 | 2.500 | 3.900 | 1.700 |
| 5 | 9.800 | 2.600 | 8.900 |
| 6 | 5.400 | 3.100 | 11.200 |
Il saldo alla sesta settimana è buono, ma il punto più basso è nella quarta, a 1.700 euro: basta che un cliente da 2.000 euro ritardi e il conto va in rosso. È quel punto che va guardato, non la fine del periodo.
Come leggere la previsione e cosa fare prima
Se la previsione mostra un punto basso, le leve sono note, ma funzionano solo se si muovono con qualche settimana di anticipo:
- sollecitare prima i clienti con fatture in scadenza nelle settimane critiche, o chiedere un acconto sui lavori nuovi;
- spostare i pagamenti ai fornitori che lo permettono, avvisandoli prima;
- rateizzare le uscite che si possono rateizzare;
- anticipare le fatture con la banca, se avete una linea per farlo;
- rimandare un acquisto non urgente.
Conviene guardare un orizzonte di dieci-tredici settimane e aggiornarlo ogni settimana: una previsione fatta una volta e lasciata lì diventa sbagliata in un mese.
Due scenari: realistico e prudente
Una sola previsione dice dove si va se tutto va come previsto. Per decidere ne servono due. Nello scenario realistico ogni cliente paga con il ritardo che ha di solito: chi paga sempre a 60 giorni anche se la fattura dice 30, si mette a 60. Nello scenario prudente si tolgono gli incassi più incerti (il cliente che è già in ritardo, la fattura contestata) e si spostano di qualche settimana quelli più grandi.
Se anche lo scenario prudente resta sopra lo zero, potete stare tranquilli. Se va sotto, sapete già quale incasso vi serve davvero e chi sollecitare per primo. Per stimare i ritardi basta guardare lo storico: per ogni cliente, quanti giorni dopo la scadenza ha pagato le ultime fatture.
Gli errori più comuni
- contare le fatture scadute come incassi sicuri;
- dimenticare le uscite che non passano dalle fatture dei fornitori: F24, stipendi, rate, cartelle;
- partire da un saldo vecchio di settimane;
- guardare solo il saldo finale e non il punto più basso;
- fare la previsione su un foglio che nessuno aggiorna, perché ricopiare scadenze e saldi richiede ore.
La previsione di cassa con gestire.it
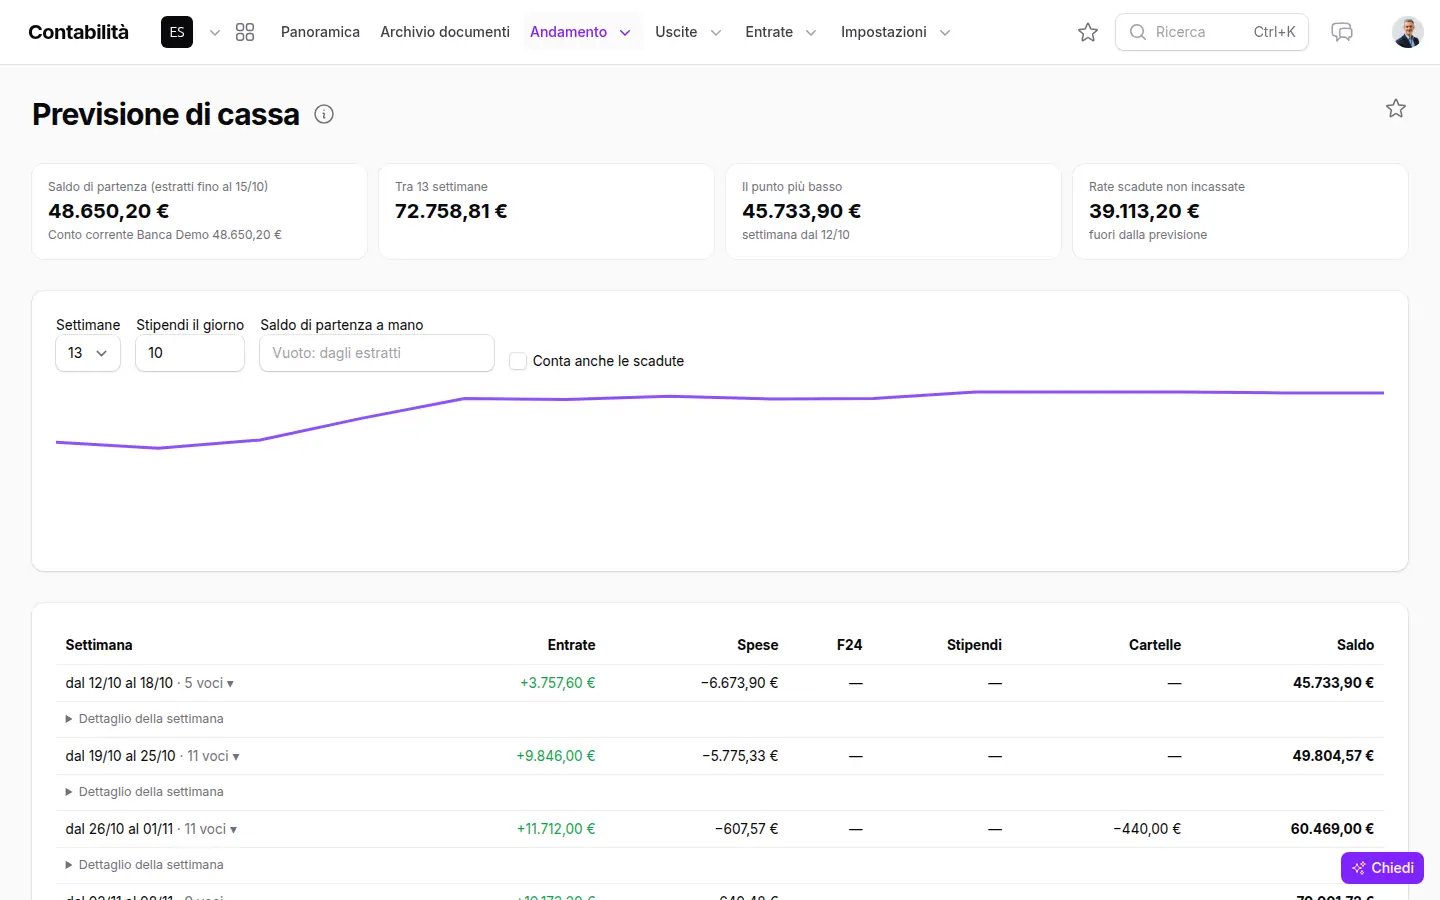
In Contabilità → «Andamento» → «Previsione di cassa» gestire.it fa il conto da solo, settimana per settimana. Il saldo di partenza è quello dell'ultimo estratto di ogni conto (se è vecchio lo scrivete in «Saldo di partenza a mano»). Entrano le rate da incassare alla loro scadenza; le scadute si contano a parte, o nella prima settimana se accendete «Conta anche le scadute». Escono le rate delle spese da pagare da Fatture in Cloud, gli F24 non pagati, le rate dei piani delle cartelle esattoriali, i premi delle polizze, le multe da pagare e gli stipendi del mese prima, al giorno scelto in «Stipendi il giorno» (se le buste del mese sono già in Fatture in Cloud si usano quelle, senza doppioni).
Si sceglie quante «Settimane» guardare, si clicca una settimana per il «Dettaglio della settimana» e in vista c'è «Il punto più basso». È una stima: dice dove si va se tutti pagano alla scadenza, e per questo va letta insieme a solleciti e riscossioni. La cassa delle prossime settimane è anche nella pagina «Numeri» della Scrivania. Chiedeteci una dimostrazione con le vostre scadenze di Fatture in Cloud.
Fare una previsione di cassa, passo per passo
-
1
Partite dal saldo di oggi
La somma dei conti aggiornata, dall'estratto o dall'home banking, non quella di fine mese scorso.
-
2
Mettete le entrate alla loro scadenza
Fatture emesse non pagate e acconti attesi, ognuno nella settimana in cui scade. Le scadute a parte.
-
3
Mettete tutte le uscite
Fornitori, stipendi, F24, IVA, rate di finanziamenti e cartelle, assicurazioni e altre uscite note, alla loro data.
-
4
Calcolate il saldo settimana per settimana
Saldo della settimana prima più entrate meno uscite, per dieci-tredici settimane.
-
5
Trovate il punto più basso
La settimana con il saldo minimo: è lì che serve un margine di sicurezza.
-
6
Decidete e aggiornate
Sollecitate, spostate o rateizzate prima di arrivarci, e rifate la previsione ogni settimana.
Domande frequenti
Che differenza c'è fra previsione di cassa e conto economico?
Il conto economico dice se l'impresa guadagna, contando i ricavi quando si fattura e i costi quando si sostengono. La previsione di cassa dice quando i soldi entrano ed escono davvero dal conto, e se in una certa settimana basteranno.
Su quante settimane va fatta la previsione di cassa?
Per una piccola impresa dieci-tredici settimane, aggiornate ogni settimana, sono un buon equilibrio: abbastanza lontano per avere il tempo di reagire, abbastanza vicino per essere attendibile.
Le fatture scadute vanno contate fra le entrate?
Meglio tenerle a parte: contarle come incassi sicuri rende la previsione troppo ottimista. Si possono includere in uno scenario, sapendo che dipendono dai solleciti.
Quali uscite si dimenticano più spesso?
Quelle che non sono fatture dei fornitori: stipendi, F24, IVA, rate di mutui e leasing, cartelle esattoriali, premi assicurativi e multe.
Serve un software per il cash flow previsionale?
Un foglio di calcolo basta se lo aggiornate ogni settimana. Un software evita di ricopiare scadenze, saldi e rate, e tiene la previsione aggiornata da sola con gli incassi e i pagamenti registrati.
Collegato a questa pagina
Funzionalità
Guide
Aree